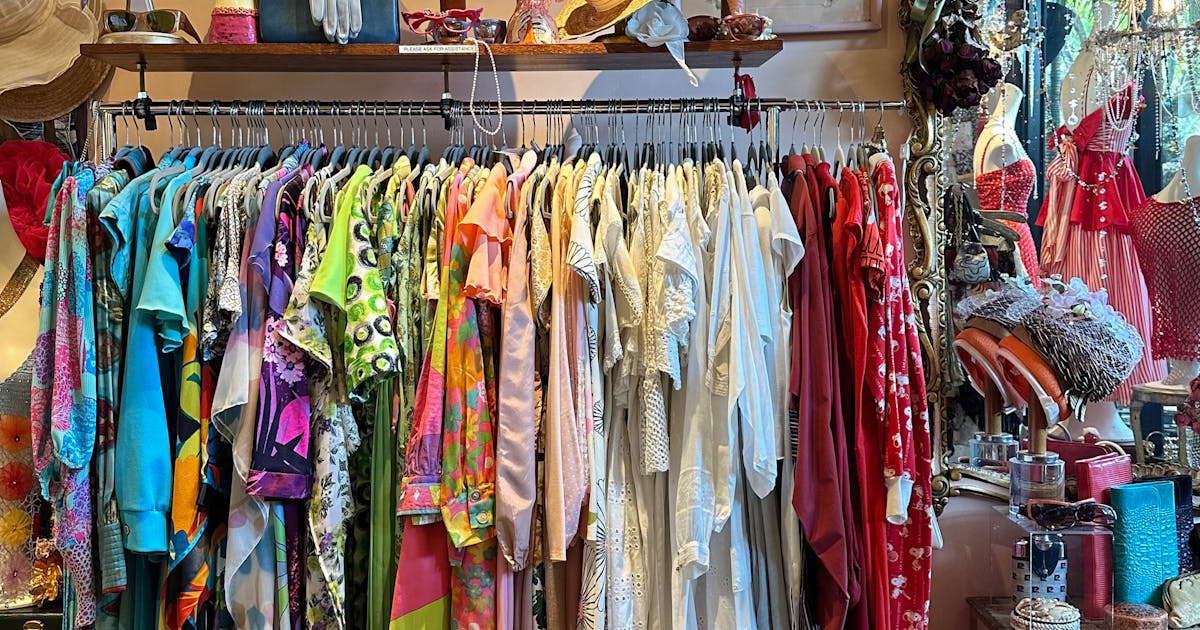
株式市場の世界には、定量的な指標だけでなく、文化現象から景気の方向を読もうとするユニークなアノマリーも存在する。なかでも有名なのが「ヘムライン・インデックス(Hemline Index)」、スカートの丈と景気変動の連動を主張する仮説だ。「景気が良いとミニスカートが流行り、悪いとロングスカートが主流になる」というシンプルな観察から始まったこの仮説、果たして本当に成立するのか。
G シリーズの締めくくりとして、この少しユルめのテーマを真顔で検証していきたい。「アノマリーとして使える」かどうかとは別に、相場と社会・文化の連動性を考える素材として、なかなか面白い回になる。
ヘムライン・インデックスの起源
ヘムライン・インデックスは、1926年に米国の経済学者ジョージ・テイラー(George Taylor、ペンシルバニア大学)が提唱したと言われている。テイラーの観察は、「経済が拡張期にあるとき、女性のスカートの丈が短くなり、不況期には長くなる」というものだった。
背景の説明として伝統的に語られるのは、次のようなロジックだ。
- 好景気:可処分所得が増える → ストッキング・タイツを購入する余裕がある → 脚を見せる短いスカートが流行る
- 不況期:節約志向 → ストッキングを買わない → 脚を隠す長いスカートが主流になる
- あるいは、好景気の解放感がミニスカートとして表出、不況のシリアスさがマキシスカートに反映、という心理的解釈
1926年の時点では、女性のファッションが社会的に象徴的だったため、こうした観察に注目が集まった、という時代背景がある。
歴史的事例の対応関係
ヘムライン・インデックスの支持者がしばしば引く事例を、時代順に並べると次のようになる。
- 1920年代:第一次大戦後の好景気。フラッパー・ファッションでスカート丈が膝下に
- 1929〜1930年代:大恐慌。スカートはふくらはぎ〜足首までのロング丈
- 1940年代:戦時下の物資不足、生地節約のため短めだが控えめ
- 1960年代:戦後高度成長。マリー・クワントのミニスカート登場、英米経済繁栄
- 1970年代:オイルショックとスタグフレーション。マキシスカート、フォークロアが流行
- 1980年代後半:バブル期。ミニスカート、ボディコン、ハイヒール
- 1990年代初頭:日米バブル崩壊。ロングスカート、グランジファッション
- 2000年代後半:リーマン前は短め、リーマン後はロングに回帰
- 2020年代前半:パンデミック後はオーバーサイズとロングが主流
並べると確かに「好景気=短い/不況=長い」のパターンが、ある程度見えるように感じられる。だが、これがあくまで「事後の語り」であることに注意したい。
逆順因果の可能性
ヘムライン・インデックスの最大の問題は、「ファッションが先行しているのか、景気が先行しているのか」が曖昧な点だ。実際の検証研究では、ファッションは景気の3〜4年遅行することが分かっている、というデータもある。
ファッションのデザインは、シーズンの2〜3年前から企画され、半年〜1年前に発表される。つまり、いま店頭に並んでいるファッションは、企画段階の景気環境を反映している可能性が高い。1926年の最初の観察が「同時期に観察された」という前提自体が、データの取り方によっては成立していない、ということだ。
2010年に Erasmus 大学(オランダ)の Marjolein van Baardwijk と Philip Hans Franses が学術的に検証した研究では、米国とオランダのデータを使って、ヘムライン・インデックスが「景気の3年遅行指標」として一定の関連性を持つ、という結論が示された。リアルタイムの景気予測指標としては機能しないが、社会現象としての連動性は否定できない、という穏健な結論だ。
類似のユニーク・アノマリー
ファッション以外にも、似たような「文化現象から景気を読む」アノマリーがいくつか提案されている。実際にメディアで取り上げられたものを並べると、次のようなものがある。
- 口紅指数(Lipstick Index):エスティ・ローダーの会長レナルド・ローダーが提唱。「不況期には口紅の売上が増える」(小さな贅沢で気分転換)
- 男性下着指数(Men’s Underwear Index):アラン・グリーンスパンが好んで言及。「下着の販売は不況期に減る」(見えない部分から節約が始まる)
- ハイヒール指数(High Heel Index):IBM の研究。「経済が悪化するときヒールが高くなる」(解放感への欲求)
- 口紅・マニキュア指数:景気先行指標として一部メディアが追跡
- スーパーボウル指標:「AFC 出身チームが優勝するとマーケット弱気、NFC は強気」
これらに共通するのは、「サンプル数が少ない」「他要因と切り分けが難しい」「事後の語りで成立している」という弱点だ。投資判断に直接使えるレベルの定量指標ではない。
「文化と景気」をめぐる真面目な研究
とはいえ、ファッションや消費財の動向と経済の関連を、行動経済学・消費者心理の文脈で真面目に研究している領域もある。代表的なテーマは次のようなものだ。
- 消費者信頼感指数:消費者が「景気が良くなる」と思っているかどうかを直接調査
- ミシガン大消費者センチメント指数:1946年から継続調査
- 消費者支出の質的変化:必需品 vs 贅沢品の比率変動
- SNS の感情分析:投稿の感情極性と市場ボラティリティの相関
これらは、ファッションよりも直接的に景気を測れるため、政策当局・機関投資家の意思決定でも参照されている。「ファッションを通じて景気を読む」という発想自体は、こうした「ソフトデータ」の先駆けと位置付けられる。
新興国の文化アノマリー
新興国市場でも、「ローカルな文化現象が景気を映している」という観察は時々ある。たとえば次のような事例だ。
- インドの結婚式の派手さと所得階級拡大の連動(金需要との関係も含む)
- ベトナムのコーヒー店業態の変遷(伝統的店舗 → スターバックス系 → クラフト系の3段階で所得段階を反映)
- 中国の春節旅行先の変化(国内 → 近隣アジア → 欧米)
- インドネシアのモール建設ペースと中産階級台頭
これらも定量化が難しいが、現地メディアや SNS を眺めていると、「景気の体温」として感じ取れる場面は確かにある。新興国投資では、公式統計だけでなく、こうしたソフトな兆候を併用するのが、現実的な情報収集の姿勢だ。
個人投資家としての姿勢
ヘムライン・インデックスやその類縁アノマリーから、個人投資家が引き出せる教訓は、3点に絞られる。
- 定量指標と質的観察を併用する:硬いデータだけでなく、街の雰囲気、SNS のトレンド、消費者行動の変化を、感覚として持つ
- 後付けの解釈を疑う:「あのとき短いスカートが流行ったから景気が良かった」という事後の語りは、リアルタイム判断には使えない
- サンプル数を意識する:100年で数回しか起きていない現象を、再現性のあるシグナルとして使うのは難しい
こうしたユニーク系アノマリーは、相場の話題として話のネタになるが、ポジションを動かす根拠にしないこと、というのが結論だ。「街の様子」や「ファッションの傾向」を、自分のなかで定点観測しておくのは健全だが、それを定量シグナルとして売買に使うのは、別の話である。
G シリーズはこれで一区切りとする。1月効果、タックスロス・セリング、ヘムライン・インデックス、と季節性・アノマリーを3本並べてきた。共通して言えるのは、「アノマリーは存在するが、ノイズとコストを差し引くと、戦略として成立させるのは難しい」「ただし、現象の構造を知っておくこと自体は、相場ニュースの解釈精度を高めてくれる」という、シンプルだが地味に効いてくる結論だった。
次回からは H シリーズに移り、株式以外の資産クラスと市場構造を取り上げる。債券、キャリートレード、無期限先物(パープス)、為替介入のレートチェックなど、株式中心の投資家がカバーしておきたい話を並べていきたい。
画像クレジット: Sarah O’Shea 氏(Pexels)/Pexelsライセンス(商用利用可、帰属表示義務なし)

comment