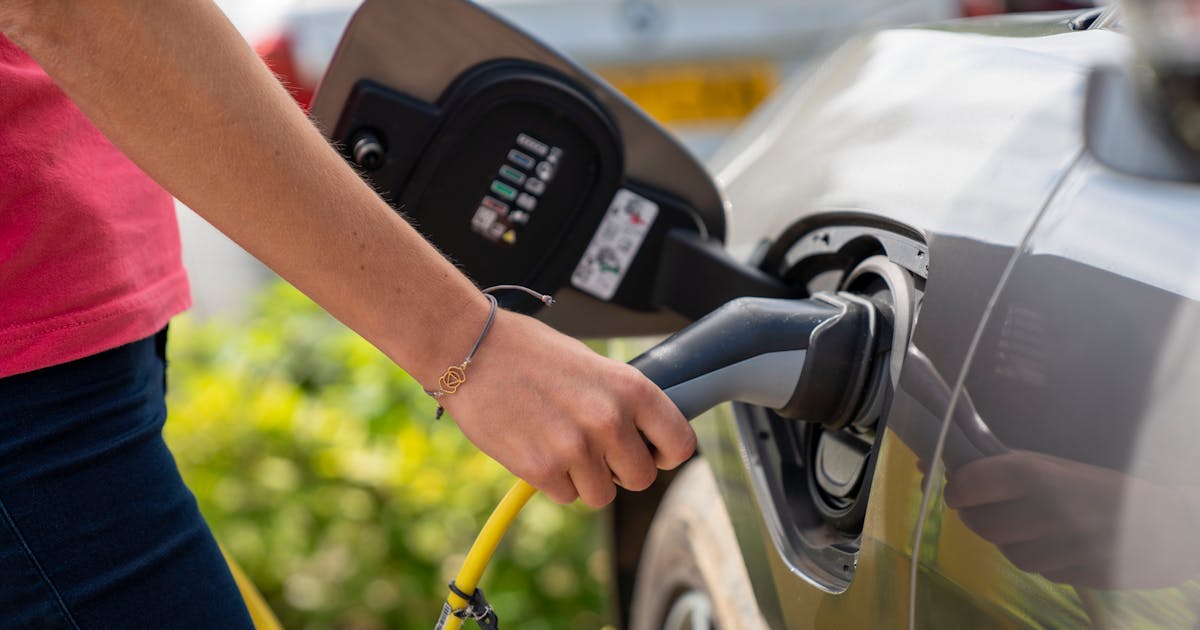
脱炭素の文脈で、リチウムイオン電池とともに長く議論されてきたのが、燃料電池(Fuel Cell、FC)だ。水素を燃料として電気を取り出す仕組みで、自動車(FCV、Fuel Cell Vehicle)への搭載が長年期待されてきた。しかし、結果としてリチウムイオンの BEV(Battery EV)が乗用車市場で先行し、燃料電池は別の方向で実用化が進みつつある。
I シリーズの締めくくりとして、燃料電池の基本構造、FCV と定置用の違い、そしてプラチナ需要や水素インフラとの関連を整理しておきたい。短期トレードのテーマというより、長期的な構造変化を捉える素材として、頭の中に置いておく価値がある領域である。
燃料電池の基本構造
燃料電池は、水素と酸素を電気化学的に反応させて、電気と水を生み出す装置だ。化石燃料を「燃やす」のではなく、「電気化学反応を起こす」点が、内燃機関との根本的な違いである。
主要な反応式は次のようにシンプルだ。
- 水素極(負極):2H₂ → 4H⁺ + 4e⁻
- 酸素極(正極):O₂ + 4H⁺ + 4e⁻ → 2H₂O
- 全体反応:2H₂ + O₂ → 2H₂O + 電気 + 熱
排出されるのは水だけで、CO₂ も窒素酸化物も出ない、というのが燃料電池の最大のセールスポイントだ。「水を出す」というイメージは、トヨタの MIRAI や Honda の Clarity の宣伝でも繰り返し使われてきた。
主要な燃料電池の種類
燃料電池には、電解質の違いでいくつかの方式がある。
- PEFC(固体高分子形):低温(80℃前後)で作動、自動車・小型用途。FCV の主力
- SOFC(固体酸化物形):高温(700〜1,000℃)で作動、効率が高い。定置用・大型用途
- PAFC(リン酸形):中温(200℃前後)、業務用定置用途。古典的
- MCFC(溶融炭酸塩形):高温、大型定置用
- AFC(アルカリ形):宇宙用途中心、特殊
このうち、FCV ではほぼ PEFC が標準で、定置用では SOFC と PAFC がメインプレイヤーだ。Bloom Energy が SOFC の代表的なベンダーで、米国・韓国の大型データセンター・工場で採用が進んでいる。
FCV の現状 —— 期待を下回るペース
燃料電池車(FCV)は、トヨタが2014年に MIRAI を市販開始して以来、量産化が続いている。だが、累計販売台数は2024年時点でも世界全体で5万台程度にとどまる。同じ期間に BEV(電気自動車)は1,000万台を超えたことを考えると、明確に劣勢だ。
FCV が乗用車市場で苦戦している理由は、構造的なものが多い。
- 水素ステーションの少なさ:日本国内160箇所、米国カリフォルニアに60箇所、世界全体でも1,000箇所程度
- 水素価格の高さ:日本国内で1kg あたり1,200〜1,650円、燃料コストはガソリン車並み
- 車両価格の高さ:MIRAI で約710万円、BEV より明確に高い
- BEV の急速な低価格化と航続距離向上:燃料電池の差別化ポイントが弱まる
- 充電インフラの普及:BEV 用の充電ステーションが、水素ステーションを大きく上回る整備
これらが組み合わさって、乗用車市場では FCV の勝ち目が薄くなっている、というのが現状の市場理解だ。トヨタも、近年は MIRAI の販売目標を縮小し、燃料電池を「商用車・大型車・定置用」にシフトする戦略へと舵を切っている。
商用車・大型車での適用可能性
一方で、燃料電池が長距離トラック、バス、船舶といった「重量物・長距離輸送」では、BEV より優位を維持する可能性がある。理由は次の通り。
- 長距離トラックは、BEV だと電池が大型化し、積載重量が削減される
- 水素は、トラックの重量当たりエネルギー密度が BEV を上回る
- 充電時間が長くなる商用 BEV に対し、水素充填は5〜10分
- 定期路線の商用車は、水素ステーション整備の効率が良い
- 船舶・鉄道では、水素・アンモニアの選択肢が現実的
関連銘柄として、米国の Plug Power(PLUG、フォークリフト用燃料電池)、Ballard Power(BLDP、バス・商用車)、Nikola(NKLA、トラック)、欧州の Linde(LIN、産業ガス)、Air Liquide(AI.PA、産業ガス)、Air Products(APD)などが挙げられる。
定置用燃料電池 —— データセンター需要の追い風
FCV 以上に、燃料電池の中で需要が伸びているのが、定置用(業務用・産業用)である。データセンター、病院、工場など、安定した電源を必要とする施設に、燃料電池が採用されるケースが増えている。
- Bloom Energy(BE):SOFC の代表ベンダー、2024年は AI データセンター向け契約で株価急騰
- Doosan Fuel Cell(韓国):PAFC、世界トップクラスの販売実績
- FuelCell Energy(FCEL):MCFC、米国・韓国で大型プロジェクト
- Plug Power:低温水電解装置と燃料電池を統合
2024年、Bloom Energy は AI データセンター向けに500MW 規模の燃料電池供給契約を発表し、株価が短期間で3倍以上に跳ねた。AI 関連の電力需要急増が、燃料電池というやや古いテーマに新しい風を吹き込んだ形だ。
水素経済全体の構図
燃料電池は、それ単体ではなく、「水素経済(Hydrogen Economy)」全体の一部として捉えると、銘柄の位置付けが見えやすくなる。水素のバリューチェーンは、概ね4段階に分けられる。
- 製造:化石燃料改質(グレー水素)、CCS 付き(ブルー水素)、再エネ電解(グリーン水素)
- 輸送・貯蔵:高圧ガス、液化、アンモニア、有機ハイドライド(MCH)
- 充填・流通:水素ステーション、パイプライン
- 利用:燃料電池、水素タービン、製鉄(水素還元)、化学(合成燃料)
このバリューチェーン全体に投資できる銘柄として、産業ガス大手(Linde、Air Liquide、Air Products)が、各ポイントに事業を持っており、最も分散の効いた水素プレイになる。一方、純粋な燃料電池プレイ(Plug Power、Bloom Energy など)は、ボラティリティが高く、業績連動性も強い。
プラチナ需要への影響
PEFC(自動車向け燃料電池)の触媒には、プラチナが大量に使われている。1台の FCV あたり約20〜30g のプラチナが必要で、これは触媒コンバーターを使うガソリン車(5〜10g)の数倍にあたる。
FCV が普及すれば、プラチナ需要が大きく押し上げられる、というシナリオが、長年語られてきた。実際の数字を見ると:
- 世界のプラチナ年間需要:約240トン
- うち自動車触媒:約100トン
- FCV 用:現状3〜5トン、2030年代に10〜30トンへ拡大見込み
プラチナは南アフリカ(世界生産の70%)、ロシア(15%)、ジンバブエ(10%)などに偏在する希少金属で、新興国投資の文脈でも重要な資源だ。プラチナ ETF(PPLT、SPPP)、または Anglo American Platinum(AMS.JO)、Impala Platinum(IMP.JO)などの個別銘柄経由で、投資が可能である。
新興国の水素・燃料電池プレイ
水素・燃料電池の領域では、新興国側にも特徴的なプレイヤーがある。
- 韓国:Hyundai が FCV「NEXO」を販売、現代モビス、Doosan などサプライヤー強し
- 中国:水素戦略を国家政策、製造能力で世界をリード(電解装置、燃料電池)
- 台湾:燃料電池部品の製造、エネルギー貯蔵
- サウジアラビア・UAE:グリーン水素の輸出国を目指す、NEOM プロジェクト
- オーストラリア:FFI(Fortescue Future Industries)が大規模グリーン水素計画
- 南アフリカ:プラチナ生産国として、燃料電池の触媒供給で恩恵
新興国側は、水素経済の「製造・輸出側」にポジショニングしている国が多い。日米欧は「需要側」、サウジ・豪州・新興国は「供給側」、という分業の構造が、徐々に固まりつつある。
個人投資家としての姿勢
燃料電池・水素テーマに投資する場合、現実的な姿勢は次のとおりだ。
- 純粋燃料電池プレイは小ロットで:Plug Power、Ballard、FuelCell Energy などはボラティリティが極端に大きい。ポートフォリオの1〜2%
- 定置用燃料電池に注目:Bloom Energy のような AI データセンター向け銘柄は、需要が見えやすく、業績連動性もある
- 産業ガス大手で分散:Linde、Air Liquide、Air Products は安定的に水素経済の恩恵を受ける
- プラチナ ETF をヘッジに:FCV 普及の上振れシナリオへのオプション
- 長期目線で5〜15年:商用車・定置用での実用化と普及には、なお時間がかかる
燃料電池は、過去10年で何度も「これからは水素」と言われては期待外れに終わってきたテーマだ。しかし、AI データセンターの電力需要、商用車の脱炭素、新興国の輸出戦略、と複数の要因が重なってきた今、再評価のフェーズに入っている可能性はある。
これで I シリーズが完結し、「マーケット基礎」シリーズ全体(F、A、B、C、D、E、G、H、I の9シリーズ、合計45本)が一通り揃った。ここまでの記事を通じて、新興国投資の前提となるマクロ経済、株式投資の土台、バリュエーション、投資家心理、バブルの歴史、季節性、資産クラス、テーマ投資、と幅広い領域を俯瞰してきた。今後はこのベースをもとに、個別銘柄分析、各国深掘り、最新マクロイベントの解説、と、記事の幅を広げていきたい。
画像クレジット: Holiday Extras(Pexels)/Pexelsライセンス(商用利用可、帰属表示義務なし)

comment