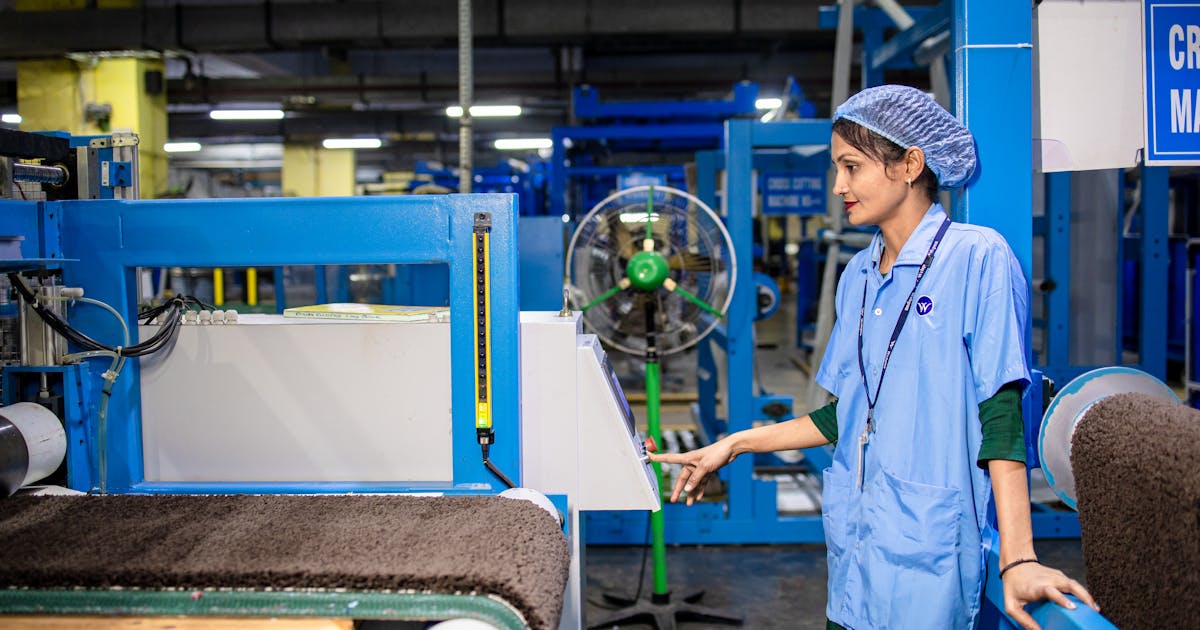
マクロ経済の話題は、つい目先のインフレ率や金利に偏りがちだ。だが、長期の株式リターンを最終的に決めるのは、もう少し地味な変数のほうである。それが「労働生産性」だ。同じ人口、同じ資本でも、労働生産性が高い国は、長期にわたって企業利益が積み上がりやすく、株式市場の右肩上がりを支えてくる。
今回は、労働生産性とは何を指していて、どうやって測られ、何が伸ばすのかを整理したうえで、新興国投資との相性についても考えていきたい。
労働生産性とは何か
労働生産性(Labor Productivity)は、一定時間の労働投入に対して、どれだけの付加価値が生み出されたかを示す指標だ。シンプルな式で書くと次のようになる。
労働生産性 = 実質付加価値(GDP)÷ 労働投入量(労働者数 × 労働時間)
分子は、その経済が生み出した「実質的な付加価値」、分母は、それに使われた延べ労働時間。1時間あたりいくらの付加価値を生み出しているか、と言い換えてもよい。
OECD のデータによれば、2023年の主要国の1時間あたり労働生産性(米ドル建て、購買力平価ベース)は概ね次のようになっている。
- アイルランド:約160ドル
- 米国:約87ドル
- ドイツ:約75ドル
- フランス:約74ドル
- 英国:約65ドル
- 日本:約53ドル
- 韓国:約51ドル
日本の労働生産性は、G7 のなかで最下位、OECD 平均(約64ドル)も下回っている。「日本は勤勉な国」というイメージが強いが、勤勉さと生産性は別の話で、長時間労働でカバーしている度合いが大きい、と読むのが正確だ。
労働生産性を伸ばす3つの源泉
労働生産性が伸びる経路は、大きく3つに分けて考えるのが教科書的である。
- 資本の深化(Capital Deepening):労働者1人あたりが使う資本(機械、ソフトウェア、インフラ)が増えること
- 労働の質向上(Labor Quality):教育水準、専門スキル、健康状態の改善
- 全要素生産性(TFP、Total Factor Productivity):技術進歩、組織改革、業務効率化など、資本と労働では説明できない残差部分
このうち、もっとも長期インパクトが大きいとされているのが TFP の伸びである。資本投入の増加は、ある時点までは効くが、限界生産性逓減(同じ機械を増やしても効果が薄れる)の壁に当たる。労働の質も、教育水準が一定に達した先進国では伸び代が小さくなる。これに対して TFP は、技術革新や組織のあり方の見直しで、いくらでも伸びる余地がある。
米国の長期労働生産性のうち、資本深化と労働質改善で説明できるのは半分弱で、残りはすべて TFP の積み上げである、と推計した研究もある。1990年代後半の米国の生産性ジャンプは、IT 投資による TFP 上昇で説明されることが多い。
新興国の生産性 —— キャッチアップ余地という強み
新興国の労働生産性は、先進国の水準に比べてはるかに低い。たとえば購買力平価ベースの1時間あたり労働生産性は、インドが約20ドル、インドネシアが約25ドル、ベトナムで約15ドル、フィリピンで約20ドルといった水準にある。
この「低さ」は、新興国投資の文脈ではむしろ強みに見える。なぜなら、先進国の技術・経営手法・資本を導入することで、生産性が一気に複数倍にジャンプする余地が残されているからだ。これを開発経済学の文脈で「キャッチアップ効果」と呼ぶ。
- 1960年代の日本:労働生産性が10年間で約2倍
- 1990年代の韓国:10年間で約1.7倍
- 2000年代の中国:10年間で約2.5倍
- 2010年代のベトナム:10年間で約1.8倍
これだけの伸びを、すでに高い水準にある先進国で再現するのは難しい。新興国の株式リターンが、長期的に先進国を上回るシナリオが描けるのは、この生産性ジャンプの余地が残っているからだ。
労働生産性と株式リターンの関係
労働生産性は、株式リターンに対して大きく分けて3つの経路で効いている。
- マージンの拡張:生産性が伸びれば、賃金を上げてもなお粗利が残る。営業利益率が改善する
- 名目 GDP の押し上げ:労働生産性 × 雇用者数 ≒ 名目 GDP の伸びの一部。市場全体の利益のパイが大きくなる
- 実質賃金の押し上げ:賃金が伸びれば消費が伸び、消費関連企業の売上が伸びる
ロバート・ソロー以降の成長会計の研究では、長期の経済成長の半分以上を労働生産性の伸びが説明する、とされている。株式投資のリターンも、最終的にはここに紐づいてくる。短期的にはバリュエーション変動(PER の振れ)で説明できる動きが大きいが、10年・20年のスパンでは、生産性の差がほぼリターンの差に直結している。
日本の生産性 —— 何が問題なのか
日本の労働生産性が低い理由は、単一の要因では説明できないが、典型的に挙げられるのは次の点だ。
- サービス業の生産性が、製造業に比べて極端に低い(製造業は世界トップクラス、サービス業は OECD 下位)
- 中小企業比率が高く、IT 投資・設備投資の規模が小さい
- 正規・非正規の二重構造で、人材の最適配置が進みにくい
- 長時間労働を前提にした業務設計が残っている(残業を減らしても、生産量は変わらない領域が多い)
- 解雇規制と賃金体系で、低生産性企業から高生産性企業への労働移動が起きにくい
この構造は短期間で変わるものではないが、コーポレートガバナンス改革、賃上げの定着、デジタル化投資の加速といった動きが続けば、10年スパンでは生産性が一段上にシフトする可能性がある。日本株を「長期で持つ」かどうかの判断は、ここに対してどの程度楽観的になれるかに、最終的には依存している。
投資家として何を見ておくか
労働生産性の数字をリアルタイムで追うのは現実的ではない。ただ、四半期から年単位で次のようなデータを点検しておくと、生産性の動きを感覚として持てる。
- 米国 BLS が四半期ごとに公表する「Productivity and Costs」レポート
- OECD の Productivity Database(年次)
- 日本生産性本部が毎年公表する「労働生産性の国際比較」
- 個別企業の「従業員1人あたり営業利益」や「売上人件費比率」の推移
個別株の選別においても、同じ業界のなかで「従業員1人あたり付加価値」が高い会社のほうが、長期の株式リターンが優れている傾向がある。マクロの労働生産性とミクロの企業の生産性は、まったく別の指標ではなく、同じ概念のスケール違いだと考えるのが正しい。
労働生産性は、ニュースの見出しになることは少ない地味な指標だが、長期の株式投資においてもっとも信頼できる「主役」のひとつである。短期の物価や金利の動きに目が行きがちな局面ほど、生産性のトレンドを定点観測しておく価値が高い。
次回は、新興国の経済安定性を測るうえで欠かせない「外貨準備」を取り上げる。なぜ新興国にとって外貨準備の厚みが命綱なのか、過去の通貨危機の事例とともに整理したい。
画像クレジット: EqualStock IN 氏(Pexels)/Pexelsライセンス(商用利用可、帰属表示義務なし)

comment