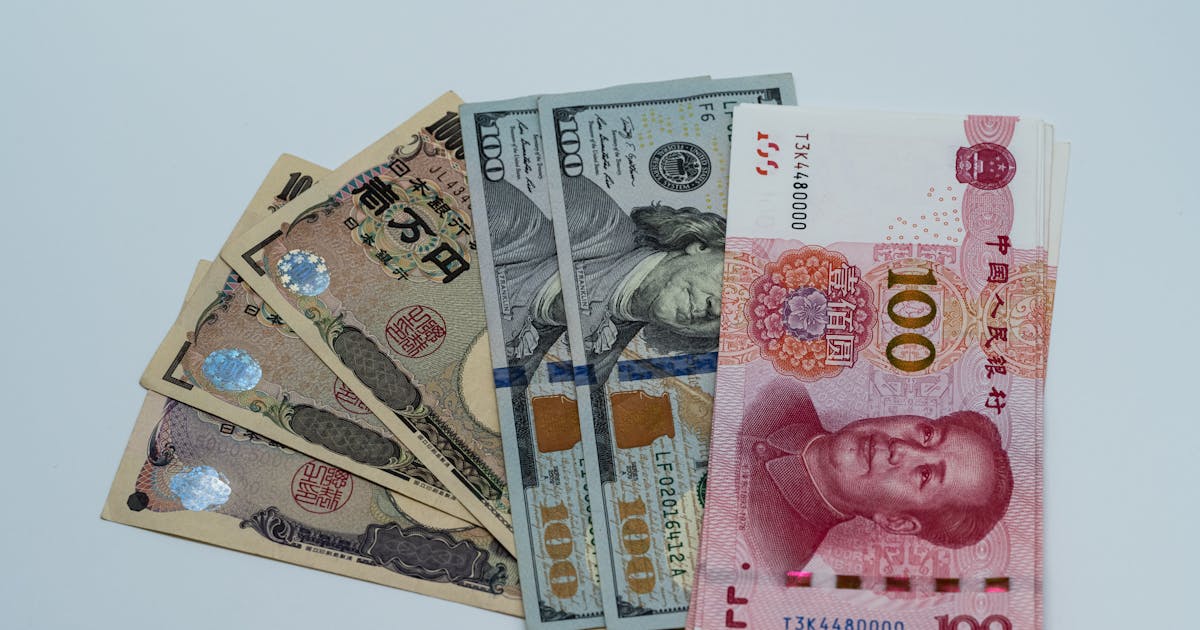
「高金利通貨を買って、低金利通貨を売る」というだけで、実質的に何のリスクも取らずに金利差を取りに行ける取引、と紹介されることがある。これがキャリートレード(Carry Trade)と呼ばれる戦略だ。日本の個人 FX 投資家にも、トルコリラ・南アフリカランド・メキシコペソといった高金利通貨に円を売って投資する形で、広く浸透している。
静かに利息(金利差=スワップポイント)を積み上げていく一方で、何年かに一度、急激な巻き戻し(キャリーアンワインド)が発生し、数年分の利益が数日で吹き飛ぶ、という非対称なリターン構造を持つのも、この戦略の特徴だ。今回は、キャリートレードの仕組みとリスクを整理しておきたい。
キャリートレードの基本構造
キャリートレードの基本は、シンプルだ。低金利の通貨で借り入れ(または売り)、高金利の通貨を買って預けることで、金利差分のリターンを得る。
- 低金利通貨:日本円(短期金利 0〜0.5%)、スイスフラン(0〜1%)
- 高金利通貨:トルコリラ(30〜50%)、アルゼンチンペソ(70〜100%)、南アフリカランド(7〜8%)、メキシコペソ(10〜11%)、ブラジルレアル(10〜13%)
たとえば、円を売ってトルコリラを買うキャリートレードは、両通貨間の金利差を毎日「スワップポイント」として受け取れる。年間で換算すると、円ベースで20〜30%の金利収入になることもある。FX 業者の表示する「スワップポイント」は、まさにこの金利差を反映している。
「金利平価」の理論と現実のずれ
国際金融論の基礎理論である「金利平価(Interest Rate Parity)」によれば、2つの通貨の金利差は、為替の先渡し市場で必ず相殺される、と予測される。つまり、長期的には「高金利通貨は通貨安方向に動き、金利差を打ち消す」はずである。
しかし、現実の市場では、この理論通りには動かない期間が長く続くことが知られている。これを「フォワード・プレミアム・パズル」と呼ぶ。実際のデータでは、過去数十年にわたって、高金利通貨はむしろ通貨高方向に動く期間が長く、キャリートレードは平均してプラスのリターンを生んでいた。
- 1990〜2005年:豪ドル、NZ ドルへのキャリーで年率10〜15%
- 2003〜2007年:トルコリラ、ブラジルレアルキャリーで年率20%超
- 2009〜2014年:豪ドル、メキシコペソキャリーで年率10%
- 2020〜2023年:メキシコペソキャリーで年率15%
研究者によると、このリターンは「リスクプレミアム」、つまり「いつ来るか分からないキャリーアンワインドのリスクを取った対価」として説明される。平時は静かに利益を取れるが、ショック時には数年分の利益を一気に失う、という非対称性を、参加者が引き受けているからこそ、キャリートレードは平時にプラスになる、ということだ。
キャリーアンワインドの典型例
キャリーアンワインド(Carry Unwind)は、リスクオフの局面で発生する、キャリートレードの巻き戻しだ。代表的な事例を時系列で並べると、その規模が見える。
- 1998年8月:ロシア危機・LTCM 危機。円売り豪ドル買いが急激な円高で吹き飛ぶ
- 2007年8月:BNP パリバショック。サブプライム問題の初期、キャリー巻き戻しで円急騰
- 2008年10月:リーマンショック。円が対豪ドルで2か月で40%円高、6年分の利益を消滅
- 2015年8月:人民元切り下げ。新興国通貨総崩れ
- 2016年6月:ブレグジット投票。ポンド急落、円急騰
- 2018年8月:トルコリラ危機。リラが対ドルで30%下落
- 2020年3月:パンデミック。新興国通貨総崩れ、円急騰
- 2024年8月:日銀の利上げ示唆 + 米国弱気指標。円が対ドルで5%急騰、グローバルキャリー巻き戻し
これらに共通するのは、「数日のうちに10〜30%の通貨変動が起きる」ことだ。レバレッジを掛けたキャリーポジションを持っていた投資家は、数年分の金利収益を一夜で失い、ロスカット強制執行で損失が確定する、というパターンが繰り返されている。
個人投資家の典型的な失敗パターン
日本の個人 FX 投資家のあいだで、キャリートレードは20年以上にわたって人気がある。「スワップ生活」「外貨預金より高利回り」と謳われ、トルコリラ・南アフリカランド・メキシコペソに資金が向かってきた。だが、長期で見ると、多くの個人投資家は損失を抱えている。理由は明確だ。
- レバレッジを使う:5〜10倍のレバレッジで、為替変動の影響が拡大される
- ピークで参入する:通貨が高水準で安定している時期に始め、ショックで損失
- ロスカットで強制決済:含み損が膨らみ、底値で強制売却される
- 金利差の長期的縮小を見落とす:高金利通貨の中央銀行が利下げに転じるタイミング
典型的な失敗例として、トルコリラを2018年に1リラ20円で買った個人投資家は、2024年時点で1リラ約4〜5円まで下落しており、円換算で80%近い元本毀損を経験している。スワップポイントで年20〜30%受け取っていたとしても、6年で70〜80%の通貨下落を埋めることはできない。
新興国通貨キャリーの構造的なリスク
新興国通貨のキャリートレードには、先進国通貨にはない構造的リスクがいくつかある。
- 外貨準備の脆弱性:通貨防衛のための介入余力が限定的
- 政治的不確実性:突発的な政策変更(資本規制、預金封鎖、金融政策ねじれ)
- 金融危機の連鎖:他の新興国の危機が波及(テキーラ危機、アジア通貨危機)
- 商品価格依存:原油・コモディティの急落で、関連国通貨が急落
- 米国の利上げサイクル:新興国通貨に強烈な逆風
特にトルコリラのキャリーは、エルドアン大統領の「金利は害悪」という独自理論に基づく低金利政策のため、インフレが30〜70%の局面でも金利が十分に上げられず、リラが構造的に通貨安に向かい続けた。これは、中央銀行の独立性が脆弱な新興国でしばしば発生する、政治リスクの典型例だ。
キャリートレード戦略の改良
キャリートレードを少しでも安全に運用するためには、次のような改良が考えられる。
- 分散:1つの新興国通貨に集中せず、複数通貨に分散
- レバレッジ抑制:レバレッジを2〜3倍以下に抑える
- ボラティリティでフィルター:通貨のインプライド・ボラティリティが低い時期に限定する
- 金利スプレッド・モメンタム:金利差の拡大局面のみ参加
- マクロ環境スクリーニング:米国の利上げ局面、リスクオフ局面では撤退
機関投資家向けには、これらをアルゴリズム化した「スマートキャリー」「ボラティリティ調整キャリー」といった戦略がある。個人レベルでは、「リスクオフ局面では完全撤退、平時のみエントリー」という単純なルールでも、ロスカットを回避する効果が大きい。
個人投資家への現実的な姿勢
キャリートレードを完全に否定する必要はないが、ポートフォリオに組み込むときは、次のような姿勢が現実的だ。
- キャリーは「補助的なリターン源」と位置付け、ポートフォリオの5〜10%以下に抑える
- スワップポイントは「ボーナス」、為替変動が「メイン」と捉える
- レバレッジを取らないか、極小に抑える
- 新興国通貨1本での集中投資は避ける
- 毎年の金利環境変化(米国の利上げ・利下げサイクル)に応じて、ウエイトを動かす
「静かに利息を受け取りながら、いつかの吹き飛びに備える」という非対称な構造を、頭の中に常に置いておくこと。これが、キャリートレードと長く付き合うための鉄則だ。
次回は、暗号資産取引で標準商品となっている「無期限先物(パープス、Perpetual Futures)」を取り上げる。最近の暗号資産バブルとあわせて、なぜパープスが暗号資産市場のレバレッジを支配しているのか、清算と資金調達料の仕組みも含めて整理したい。
画像クレジット: Q L 氏(Pexels)/Pexelsライセンス(商用利用可、帰属表示義務なし)


comment