投資の世界では、毎日のように「億り人」「テンバガー達成」「FIRE 成功者」の体験談が流れてくる。SNS にも書籍にも YouTube にも、成功した人たちの声があふれている。これらの体験談を真剣に読んで、「自分も同じ方法で成功できる」と思った瞬間、生存者バイアスの罠にかかっていると考えたほうがよい。
D2 では、認知バイアスのなかでも特に強力な「生存者バイアス(Survivorship Bias)」を取り上げる。ある古典的な戦時中の研究から、現代の SNS インフルエンサー問題まで、同じロジックがそのまま貫いている。
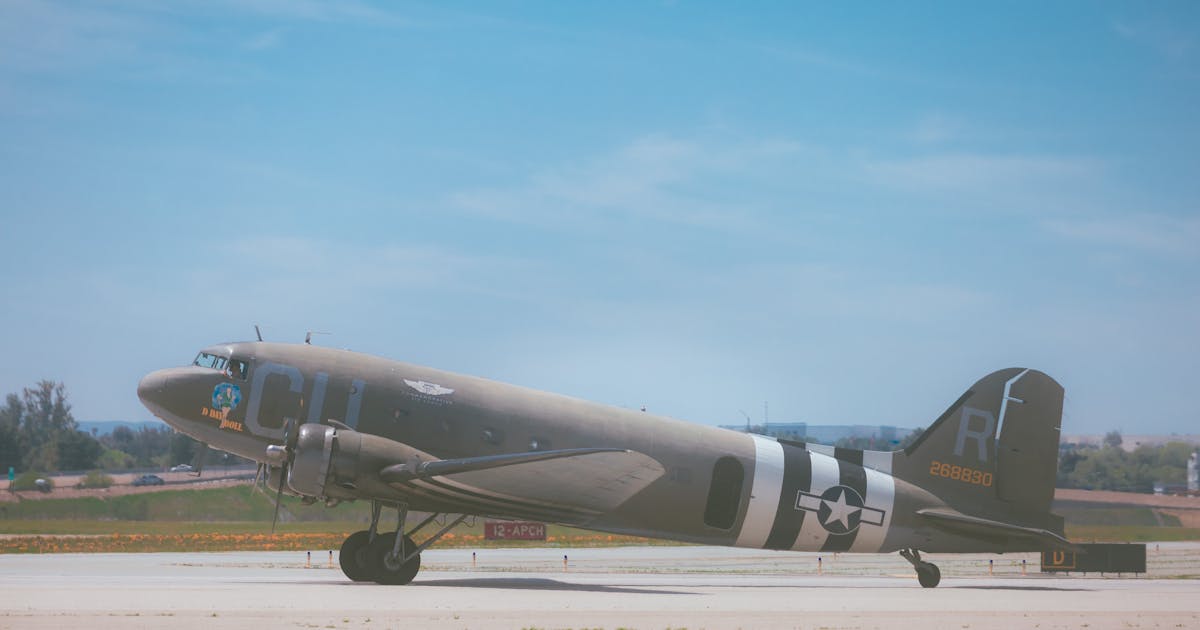
第二次大戦の戦闘機から始まった概念
生存者バイアスの古典的事例として、しばしば引かれるのが、第二次大戦中の米軍の航空機損耗対策研究だ。米軍は、対空砲火を受けて帰還した戦闘機の被弾箇所をマップ化し、被弾の多い部分の装甲を強化しようとしていた。
このアプローチに異議を唱えたのが、統計学者のエイブラハム・ウォルド(Abraham Wald)だった。ウォルドは、こう指摘した。「あなたが見ているのは、被弾しても帰還できた機体だ。本当に強化すべきは、被弾の少なかった箇所だ。なぜなら、その部分に被弾した機体は、そもそも帰還できなかったからだ」。
つまり、観察できているサンプル(帰還した機体)は、すでに「生き残った」というフィルターを通過したデータであり、母集団全体(被弾後に撃墜された機体も含む)から見ると、ひどく偏った標本になっている。サンプルから見える結論は、母集団に対する結論として成立しない。これが生存者バイアスの本質である。
株式投資における生存者バイアス
このバイアスは、株式投資のいたるところに現れる。代表的なパターンを並べると、以下のようになる。
- 個別株成功談:「Amazon を1997年に買って今は1万倍」「テスラを2012年に買って100倍」。同じ時期に IPO 直後に消えた数千社の銘柄は、誰の口にも上らない
- 過去のチャート分析:右肩上がりのチャートを見て「この国・このセクターは強い」と判断する。すでに上場廃止になった銘柄、指数から除外された銘柄は、過去のチャートには映らない
- ファンドのパフォーマンス:「過去10年で S&P 500 を上回ったファンド10選」。これは、同じ期間にひっそりと運用が終了した数百のファンドを、サンプルから除外した結果に過ぎない
- ビジネス書の成功事例:「優良企業に共通する10の習慣」。同じ習慣を持って失敗した企業の事例が抜けている可能性が高い
- FIRE / 億り人体験談:成功した人だけが本を出して登壇する。同じ戦略を試して失敗した人は、声を上げない
これらに共通するのは、「データが、生き残ったケースに偏っている」「失敗したケースは見えなくなっている」という構造的な問題だ。あえて失敗事例を集めようとしないと、世界は成功例だけで満たされて見える。
インデックスのリターンですら生存者バイアスを含む
「インデックスは長期で右肩上がり」という事実すら、ある程度の生存者バイアスを含んでいる。S&P 500 は、業績不振や上場廃止になった銘柄を、構成銘柄から削除し、新しい有望企業に入れ替えながら維持されている。100年前の構成銘柄のうち、現在も同じ形で生き残っているのは数社しかない。
同様に、米国市場全体の長期リターンが世界一高い、という事実も、20世紀に米国が二度の世界大戦と冷戦で「結果的に勝った」という生存者バイアスの結果として捉えられる。同じ20世紀の最初の10年で、世界の株式時価総額の4割を占めていたロシアと中国の証券市場は、革命によってほぼゼロになった。投資家のリターンも、ゼロになった。「米国株インデックスを長期で持てば必ず上がる」という命題は、結果的に勝った国のデータを使った主張で、未来100年に同じことが言えるかは別問題である。
この視点で見ると、ジェレミー・シーゲルが『株式投資の未来』で示した米国株の200年リターンや、最近の S&P 500 の優位性も、ある種の生存者バイアスがかかった結論であることに気づく。だからこそ、世界分散投資(ACWI)の重要性が、長期投資家にとって浮かび上がってくる。
新興国投資と生存者バイアス
新興国投資の世界では、生存者バイアスが特に強く働く。ブラジル、トルコ、アルゼンチン、メキシコといった国々は、20世紀後半に何度も通貨危機・株価大暴落を経験している。投資家のリターンを真面目に集計するなら、これらの「失敗エピソード」も含めた長期データを使うべきだ。
ところが、新興国投資の文献では、しばしば「中国株が30年で○○倍」「インド株が20年で○○倍」といった成功例だけが切り取られて引用される。同じ時期に、ベネズエラ株、ジンバブエ株、トルコ株のドル建てリターンがどうだったかは、ほとんど取り上げられない。
- ベネズエラ:株式市場は形式上残っているが、ハイパーインフレでドル建て価値はほぼゼロ
- ジンバブエ:1990年代以降のハイパーインフレで、株価が無意味な数字に
- アルゼンチン:1980年代、2001年、2018年と複数回の通貨・債務危機
- ナイジェリア:原油依存で外貨制約に何度も直面
- パキスタン:政治不安と外貨準備不足で、IMF 救済が常態化
新興国を「成長期待で買う」のは正しい姿勢だが、その期待のなかに、これらの「歴史的に消えた市場」の存在を組み込んでおく必要がある。新興国は1国に集中せず、複数の国に分散すべき、というのは、まさに生存者バイアスへの実用的な対処法である。
SNS と生存者バイアスの増幅
SNS の普及は、生存者バイアスを劇的に増幅した。考えてみれば、X(旧 Twitter)や YouTube で発言する投資家は、ほぼ例外なく「投資で何らかの結果を出した人」である。失敗してログアウトした人は、そもそも発言しない。SNS のタイムラインは、構造的に「成功した人だけの声」で構成されている。
- 「銀行株で月100万円稼いだ」と発信するアカウントは、勝った月だけを切り取っている可能性が高い
- 「私のポートフォリオ公開」というスクリーンショットは、含み益のときだけ撮影される
- 「テクニカル分析で勝率8割」と謳うアカウントは、勝率の悪い時期は発信しない
- 「FIRE 達成しました」と発信する人は、達成した1人。達成できずに撤退した99人は発信しない
SNS で投資情報を取得すること自体は否定されないが、「自分が見ている景色は、勝者しかいない世界だ」という前提を持たずに眺めると、知らずのうちに「みんな稼いでいる、自分も稼げるはず」という錯覚に取り込まれる。
生存者バイアスへの実用的な対処
このバイアスを回避する完璧な方法はないが、次のような姿勢をもっておくと、判断の歪みは減らせる。
- 失敗事例を意識的に探す:成功談を読んだら、同じ戦略で失敗した事例を1つ調べる
- 過去の上場廃止銘柄を視野に入れる:時価総額上位だった企業のうち、何社が現在生き残っているか
- ベンチマーク比較で考える:個別の運用成績ではなく、ベンチマーク(インデックス)と比べる
- 10年スパンで判断する:1年・3年の成功は運の領域。10年スパンで再現性があれば信頼度が上がる
- 分散の徹底:1銘柄・1国・1セクターに集中せず、生存者バイアスの影響を平均化する
「自分が見ている世界は、本当に世界の代表サンプルか」と問い直す習慣は、投資判断の精度を一段引き上げる。SNS のタイムライン、書籍、株式番組、いずれも生存者バイアスのフィルターを通過した世界であることを、常に頭の片隅に置いておきたい。
次回は、もう一つの代表的な認知バイアスである「群集心理と再帰性」を扱う。「上がるから買う、買うから上がる」という自己強化的な現象は、なぜ繰り返し発生するのか。ジョージ・ソロスの再帰性理論に触れながら、ミーム株、モメンタム効果との関係を整理したい。
画像クレジット: Selvin Esteban 氏(Pexels)/Pexelsライセンス(商用利用可、帰属表示義務なし)

comment